Aplikacja bankowa dawno przestała służyć wyłącznie do sprawdzania salda, wykonywania przelewów czy zarządzania produktami finansowymi. Banki coraz częściej rozszerzają ją o usługi związane z codziennym życiem klientów.
Takie rozwiązania często określa się mianem Value-Added Services (VAS), czyli usług dodanych. Czym dokładnie są VAS-y, jakie usługi mogą obejmować i dlaczego banki decydują się na ich wdrażanie?
Czym są usługi dodane w bankowości?
Usługi dodane to polskie określenie Value-Added Services (VAS). Oba terminy są obecnie często używane zamiennie.
Czym zatem są usługi dodane w bankowości? Są to produkty i usługi, które nie są klasycznymi produktami bankowymi, ale stanowią element oferty banku dostępny za pośrednictwem aplikacji mobilnej lub bankowości internetowej. Zwykle są dostarczane we współpracy z zewnętrznymi dostawcami.
W praktyce granica między usługą bankową a usługą dodaną nie zawsze jest jednoznaczna. VAS-y mogą obejmować zarówno usługi pozafinansowe, jak i wybrane produkty czy usługi związane z finansami, które rozszerzają podstawową ofertę banku.
Jakie VAS-y mogą oferować banki?
Katalog usług dodanych jest bardzo szeroki. Banki mogą oferować m.in. usługi związane z transportem i mobilnością, telekomunikacją, zakupami, podróżami, rozrywką, ubezpieczeniami czy sprawami urzędowymi.
Zakres VAS-ów zależy od strategii banku, potrzeb klientów oraz dostępnych partnerów technologicznych i biznesowych.
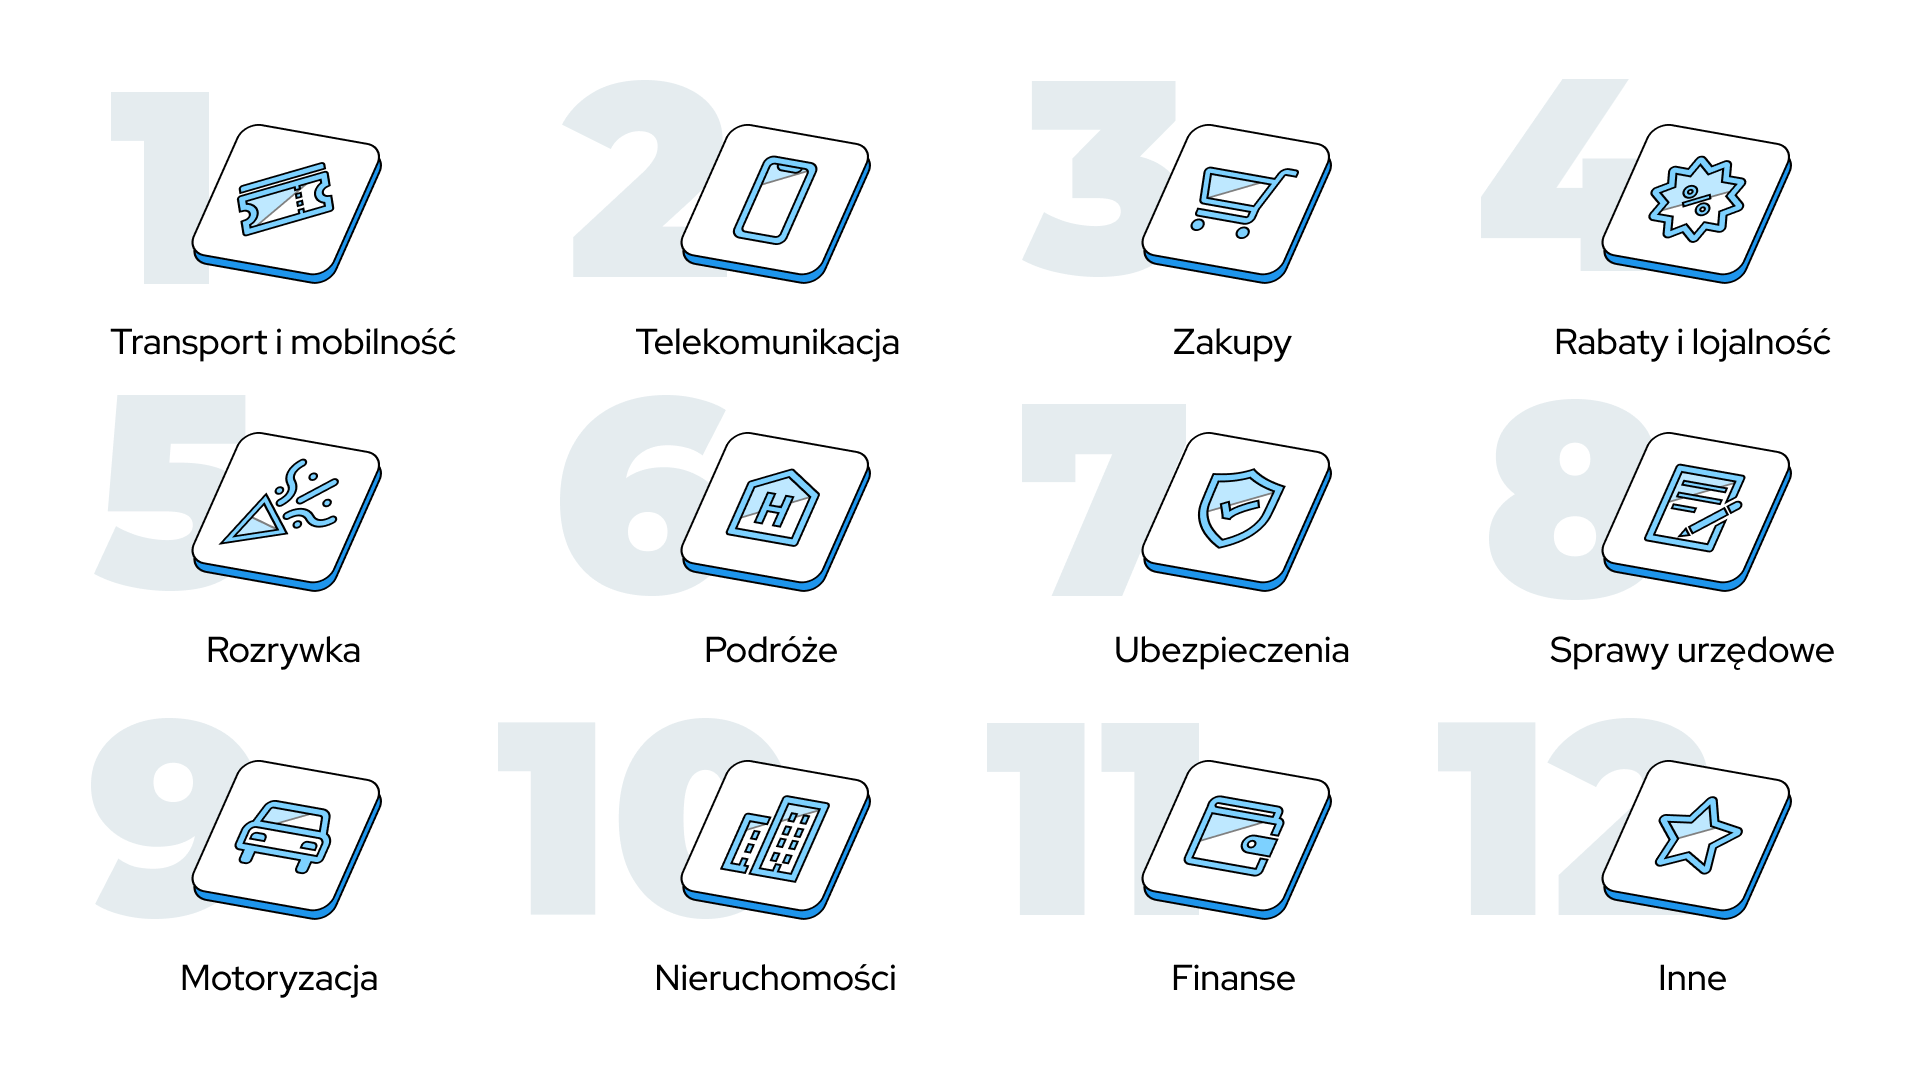
Przykłady VAS-ów dostępnych w aplikacjach bankowych
Lista ta nie jest zamknięta. Nowe usługi mogą pojawiać się wraz ze zmianami potrzeb klientów, rozwojem technologii oraz dostępnością nowych partnerów.
Warto również pamiętać, że wdrażanie VAS-ów nie powinno być traktowane jako próba stworzenia jednej „superaplikacji”, która zastąpi wszystkie pozostałe.
Wartość usług dodanych pojawia się wtedy, gdy odpowiadają na konkretne potrzeby klienta i ułatwiają mu wykonywanie codziennych czynności. Ich dobór powinien wynikać m.in. z potrzeb użytkowników, obserwowanych trendów i zmian zachodzących na rynku.
Dlaczego banki rozwijają VAS-y?
Powodów, dla których banki rozszerzają swoje aplikacje o usługi dodane, jest kilka. Jednym z nich jest zwiększenie częstotliwości korzystania z aplikacji. Klient może znaleźć w niej nie tylko usługi związane z finansami, ale również rozwiązania przydatne na co dzień.
VAS-y mogą również wzmacniać relację z klientem. Jeśli konkretna usługa jest dostępna bezpośrednio w aplikacji bankowej, klient nie musi korzystać z kolejnego serwisu ani instalować osobnej aplikacji.
Istotna jest także możliwość lepszego poznania potrzeb użytkowników i dopasowania oferty do ich zachowań. Dla banków rozwijających usługi dodane jest to więc nie tylko sposób na rozszerzenie funkcjonalności aplikacji, ale również element budowania długoterminowej relacji z klientem.
VAS-y a rozwój bankowości poza finansami
Rozwój usług dodanych wpisuje się w szerszy trend beyond banking, w którym banki rozszerzają swoją rolę poza tradycyjne usługi finansowe.
Aplikacja bankowa może stać się miejscem, w którym klient nie tylko zarządza swoimi finansami, ale także załatwia wybrane codzienne sprawy. Dla banków oznacza to nowe możliwości budowania relacji z klientami i rozwijania oferty wykraczającej poza podstawowe produkty bankowe.
Dlaczego banki coraz częściej wychodzą poza tradycyjną bankowość i jakie znaczenie mają VAS-y dla ich strategii? Temu zagadnieniu przyjrzymy się szerzej w kolejnym artykule.
Podsumowanie
VAS-y to nie jedna konkretna usługa, ale szeroka kategoria dodatkowych usług, które mogą rozszerzać funkcjonalność aplikacji bankowej.
Ich rozwój pokazuje również, że aplikacja bankowa może pełnić coraz szerszą rolę w codziennym życiu klienta.
W FINANTEQ rozwijamy rozwiązania związane z usługami dodanymi od ponad 15 lat. Z perspektywy naszych doświadczeń widzimy, że VAS-y mogą być istotnym elementem rozwoju nowoczesnej bankowości mobilnej.
Zastanawiasz się nad potencjałem VAS-ów w Twojej organizacji? Umów się na rozmowę z naszymi specjalistami.