W poprzednim artykule omówiliśmy, czym są VAS-y. Teraz porównamy trzy podstawowe modele ich wdrażania.
Wraz z rozwojem oferty produktów i usług dodanych coraz większego znaczenia nabiera budowanie spójnego ekosystemu usług. W związku z tym wdrożenie VAS-ów w aplikacji należy traktować jako długofalowy projekt z własnym planem rozwoju, KPI oraz jasno określoną odpowiedzialnością biznesową.
Dlatego kluczowy jest wybór odpowiedniego modelu, który zapewni efektywny rozwój oferty w dłuższej perspektywie.
Jest to decyzja, która ma znaczący wpływ na początkowe nakłady inwestycyjne (CAPEX), koszty operacyjne (OPEX), elastyczność rozwoju oferty oraz zdolność banku do reagowania na zmieniające się trendy rynkowe.
Jakie modele wdrożenia są dostępne dla banków i jakie konsekwencje biznesowe oraz technologiczne wiążą się z wyborem każdego z nich?
Jakie usługi dodane spotkamy w polskich bankach?
Zaczniemy jednak nieco przewrotnie. Zastanówmy się, jak wygląda oferta VAS-ów na polskim rynku.
Aby sprawdzić, jakie VAS-y są dostępne w aplikacjach mobilnych, przeanalizowaliśmy portfolio 13 banków działających w Polsce. Uwzględniliśmy 15 kategorii usług: od biletów komunikacyjnych i parkingów po ubezpieczenia, marketplace oraz obligacje skarbowe.
Najczęściej spotykane kategorie to parkingi, doładowania telefonu i ubezpieczenia: każdą z nich uwzględniono w ofercie 10 z 13 analizowanych banków. Bilety komunikacji miejskiej pojawiają się w 9 bankach, a usługi związane z autostradami – w 8.
Z kolei takie rozwiązania jak karty podarunkowe, vouchery, gry czy treści cyfrowe występują w mniejszej liczbie ofert. Marketplace i autohandel należą do najrzadziej reprezentowanych kategorii w zestawieniu.
Analizowane oferty obejmują zarówno usługi codziennego użytku jak i bardziej wyspecjalizowane rozwiązania. Nie każda kategoria będzie jednak równie istotna dla każdego banku. Jej wybór powinien wynikać z potrzeb klientów i przyjętej strategii rozwoju aplikacji.

Źródło: Opracowanie własne na podstawie analizy oferty 13 banków; stan na 10.10.2026
Katalog usług VAS jest bardzo szeroki, przy czym oferta banków na polskim rynku jest jednak dosyć podobna. Natomiast w ciekawym kierunku swoją ofertę rozszerza Revolut (nieujęty w powyższym zestawieniu). Wyróżnikiem aplikacji litewskiego banku są VAS-y związane z podróżami, takie jak możliwość zbierania mili lotniczych, rezerwowania hoteli, wykupienia pierwszeństwa wejścia na pokład czy dostęp do saloników lotniskowych.
Jakie wnioski z tego płyną? Wraz z kolejnymi usługami rośnie znaczenie sposobu integracji partnerów, utrzymania poszczególnych rozwiązań i sprawnego wdrażania zmian. Szeroka gama usług oznacza szerokie portfolio partnerów. VAS-y obejmują różne obszary, a poszczególne usługi świadczone są przez różne podmioty. To dodatkowo zwiększa złożoność współpracy i zarządzania integracjami. Dlatego równie ważne jak decyzja o tym, jakie VAS-y udostępnić klientom, jest określenie, w jaki sposób je wdrażać i rozwijać.
Podstawowe modele wdrażania usług dodatkowych
Bezpośrednie integracje (in-house)
W tym modelu bank samodzielnie pozyskuje partnerów oferujących usługi dodane, negocjuje warunki współpracy i odpowiada za integrację technologiczną. Zarządza także relacjami z dostawcami, procesem wdrożenia oraz utrzymaniem usług.
Zalety
Bank zyskuje pełną kontrolę nad doborem partnerów, zakresem integracji i prezentacją usług w aplikacji. Może dostosować rozwiązanie do własnej architektury, standardów bezpieczeństwa oraz wymagań biznesowych.
Wyzwania
Nowe usługi mogą wymagać osobnych uzgodnień, prac integracyjnych i procedur zakupowych. Wraz ze wzrostem liczby dostawców rośnie złożoność utrzymania, a wdrożenie nowych usług może się wydłużać.
Kiedy warto rozważyć ten model?
Przede wszystkim wtedy, gdy bank potrzebuje dużej kontroli nad konkretną usługą, a jej integracja jest ściśle związana z podstawowym produktem bankowym lub stanowi istotny element wyróżniający ofertę.
Własna platforma VAS
Alternatywą dla niezależnych integracji jest budowa własnej platformy, która stanowi wspólną warstwę technologiczną dla wielu usług dodanych. Bank sam pozyskuje partnerów, określa standardy integracji i rozwija rozwiązanie umożliwiające dołączanie kolejnych dostawców.
Zalety
Standaryzacja integracji umożliwia ponowne wykorzystanie komponentów technologicznych i ogranicza konieczność budowania każdej usługi od podstaw. Bank może także zapewnić spójne doświadczenie użytkownika niezależnie od kategorii usługi.
Wyzwania
Budowa i utrzymanie platformy wymagają inwestycji, kompetencji technologicznych oraz długoterminowego planu rozwoju. Bank musi też zachęcić dostawców do dołączenia do platformy. Opłacalność zależy od skali ekosystemu, liczby dostawców i możliwości ponownego wykorzystania infrastruktury.
Kiedy warto rozważyć ten model?
Ten model jest odpowiedni, gdy bank planuje rozwijać szeroki ekosystem usług, zachować kontrolę nad architekturą i standardami oraz posiada zasoby do budowy i utrzymania własnej platformy.
Zewnętrzny agregator VAS
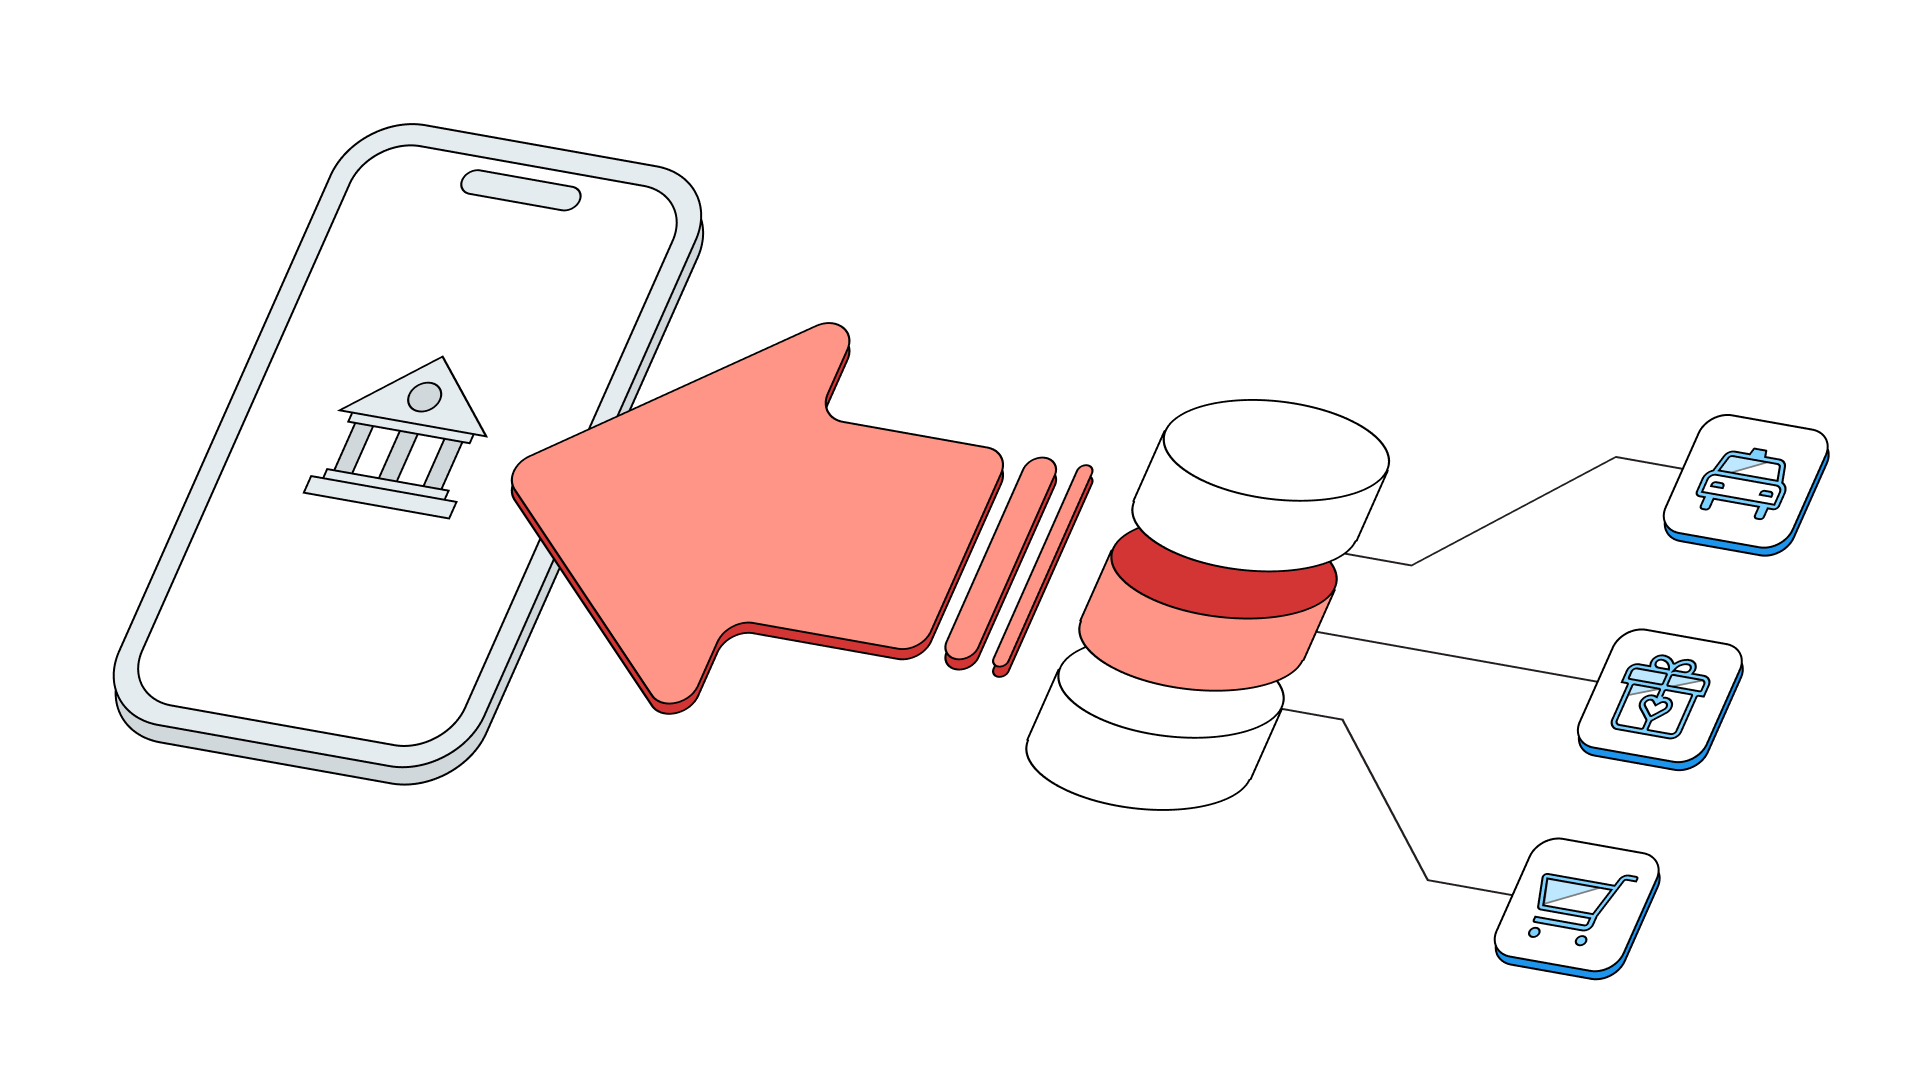
W tym modelu bank korzysta z gotowej platformy oferowanej przez wyspecjalizowanego partnera. Agregator rozwija własny ekosystem dostawców i zapewnia warstwę technologiczną, umożliwiając integrację kolejnych usług bez konieczności budowania osobnych połączeń z każdym partnerem.
Zalety
Jedna integracja z platformą może zapewnić dostęp do wielu usług z jej katalogu. Bank ogranicza własne prace technologiczne, korzysta z istniejących integracji i rozwija portfolio bez konieczności budowy całej infrastruktury.
W zależności od modelu współpracy agregator może przejąć również część zadań związanych z pozyskiwaniem partnerów, rozliczeniami i obsługą operacyjną.
Wyzwania
Bank jest częściowo zależny od możliwości platformy, dostępnego katalogu usług i warunków współpracy. Przed wyborem agregatora należy sprawdzić możliwości konfiguracji, zasady rozliczeń, odpowiedzialność stron oraz sposób zapewnienia bezpieczeństwa i zgodności z przepisami.
Kiedy warto rozważyć ten model?
Ten model warto wybrać, gdy bank chce szybko rozszerzać ofertę o wiele kategorii usług, testować zainteresowanie klientów i rozwijać portfolio bez ponoszenia pełnych kosztów budowy własnej platformy.
Przy wyborze modelu warto uwzględnić również sposób obsługi zmian w usługach. W przypadku takich kategorii jak bilety komunikacji miejskiej czy płatności za parkingi lokalne zasady i zakres dostępnych funkcji mogą się różnić, dlatego istotne jest, kto odpowiada za aktualizację integracji i jak duże zaangażowanie zespołów banku jest do tego potrzebne.
Porównanie modeli: CAPEX, OPEX i możliwości rozwoju
Różnice między modelami dotyczą nie tylko sposobu integracji usług, ale także struktury kosztów, zakresu odpowiedzialności banku i możliwości dalszego rozwoju oferty. Warto analizować je zarówno pod kątem nakładów początkowych (CAPEX), jak i kosztów operacyjnych (OPEX).
Porównanie jakościowe i ilościowe
Jaki model wdrożenia VAS-ów wybrać?
Rodzaj modelu zależy od priorytetów biznesowych banku, od jego możliwości technologicznych i woli budowy własnego ekosystemu. Bezpośrednie integracje zapewniają pełną kontrolę nad usługami, własna platforma umożliwia budowanie i rozwijanie własnych standardów, a zewnętrzny agregator pozwala korzystać z gotowej infrastruktury i oferty partnerów.
Przy wyborze modelu należy uwzględnić nie tylko koszt początkowy, ale także koszty utrzymania, tempo rozwoju oferty, dostępne zasoby oraz zakres odpowiedzialności, który bank chce zachować.
Dla banków, które chcą rozwijać szerokie portfolio VAS-ów bez budowy całego ekosystemu od podstaw, zewnętrzna platforma agregująca stanowi praktyczne rozwiązanie. Umożliwia skupienie się na wyborze usług dla klientów i rozwoju produktu, korzystając z gotowej infrastruktury i doświadczenia partnera technologicznego.
Jeśli rozważasz wdrożenie usług dodanych w swojej organizacji, zapoznaj się z możliwościami FINANTEQ SuperWallet. Umów się na demo.